CPA 是每拿到一筆訂單、名單或預約,平均花掉多少廣告費。多少才合理,要回到你的利潤與成交率算;準備加碼時,還得看多加的預算值 不值得。
假設投手跟你說:「這個月 CPA 300 元,還在目標內,可以再加預算。」這句話還不足以 讓你決定加碼。
300 元買到的是填表,還是付錢的客人?原本花 30 萬做得到,加到 40 萬之後,多花的 10 萬又帶回多少生意?這兩件事沒問清楚,報表上的成本再漂亮,都還不能回答你最在意的問題:這筆錢花得划 不划算。
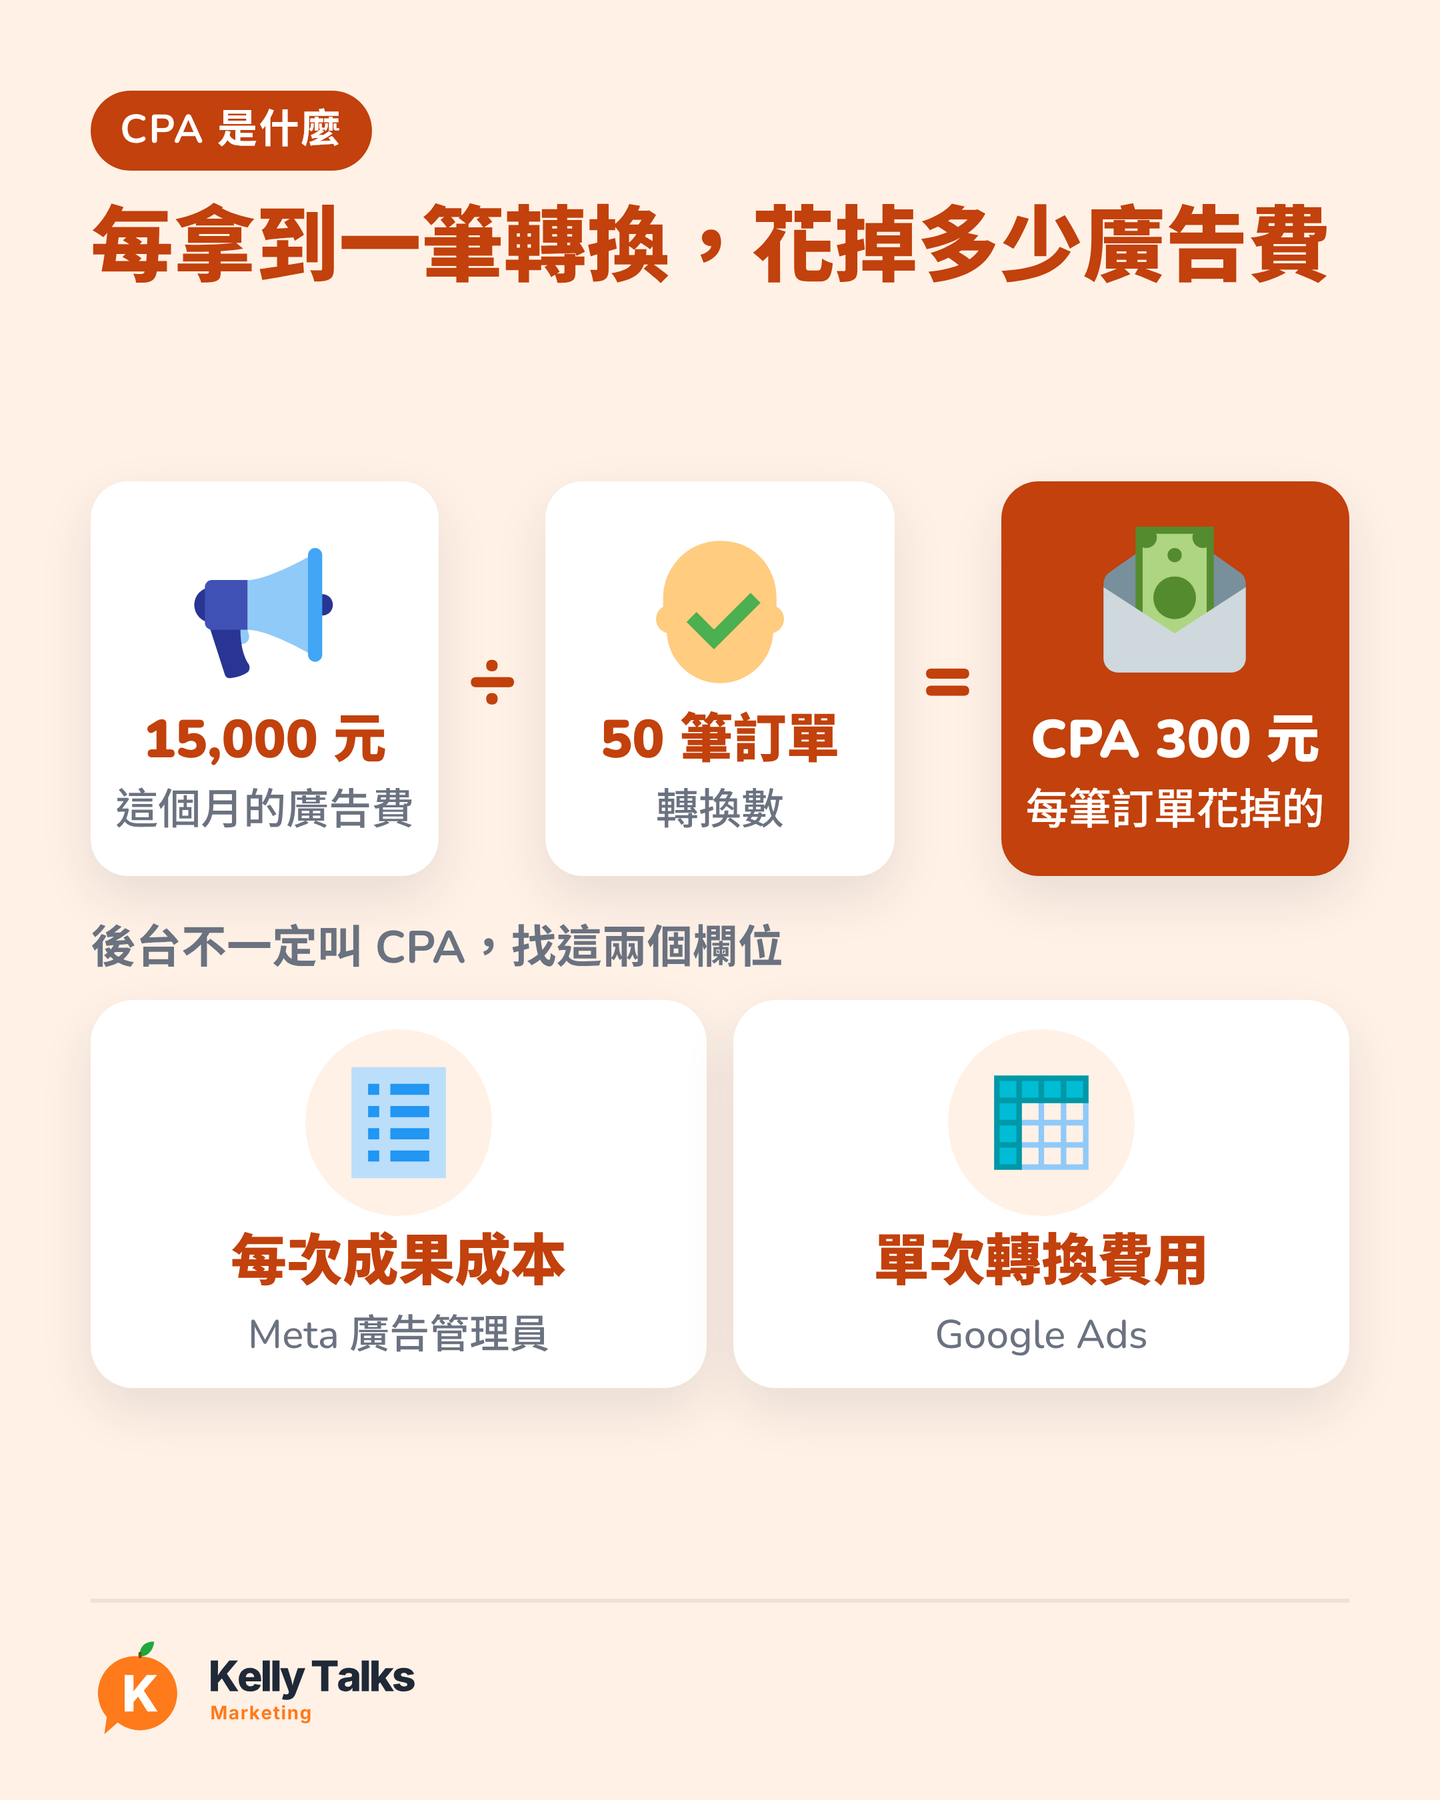
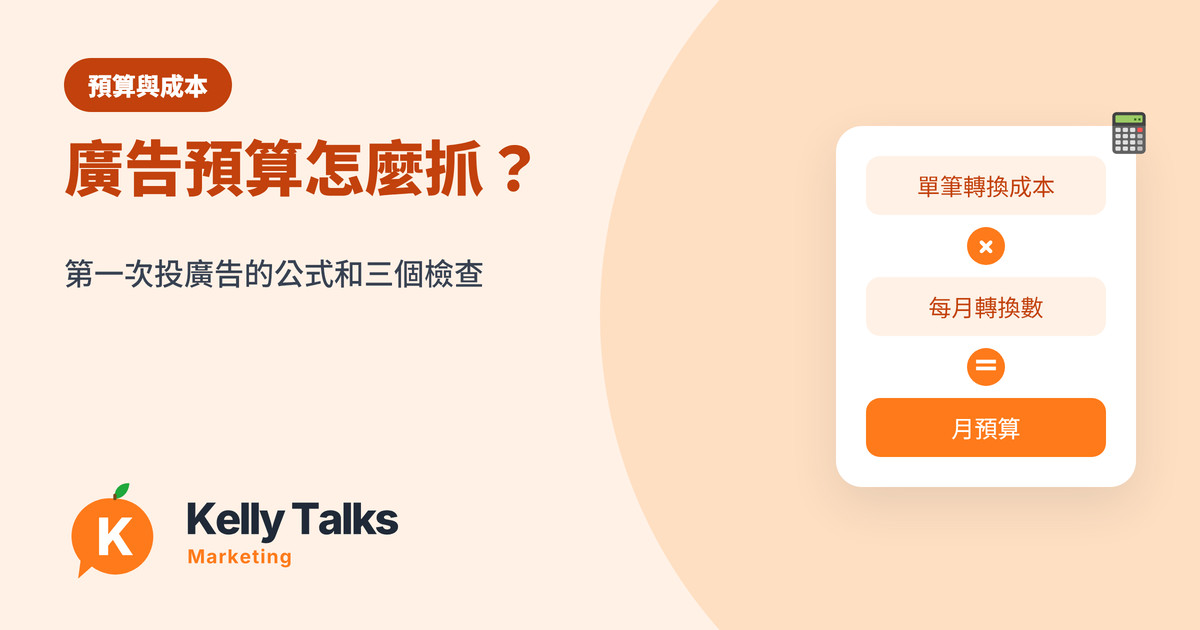
目錄 CPA 是什麼?怎麼算? CPA 多少才合理?先算這筆生意留得下多少錢 沒有歷史數據時,第一筆預算是在買答案 Google Ads 的目標 CPA,填低一點就會比較便宜嗎? 加預算前,別只看整個月的平均 CPA 還有幾個容易看錯的地方 CPA 是什麼? 怎麼算? CPA = 廣告花費 ÷ 轉換數 CPA 是 Cost Per Action 的縮寫,也有人寫成 Cost Per Acquisition。你把什麼算成一次轉換,分母就算什麼 。假設花 15,000 元帶來 50 筆訂單,訂單 CPA 就是 300 元;如果那 50 筆其實是填表,就只能說每筆名單 300 元。
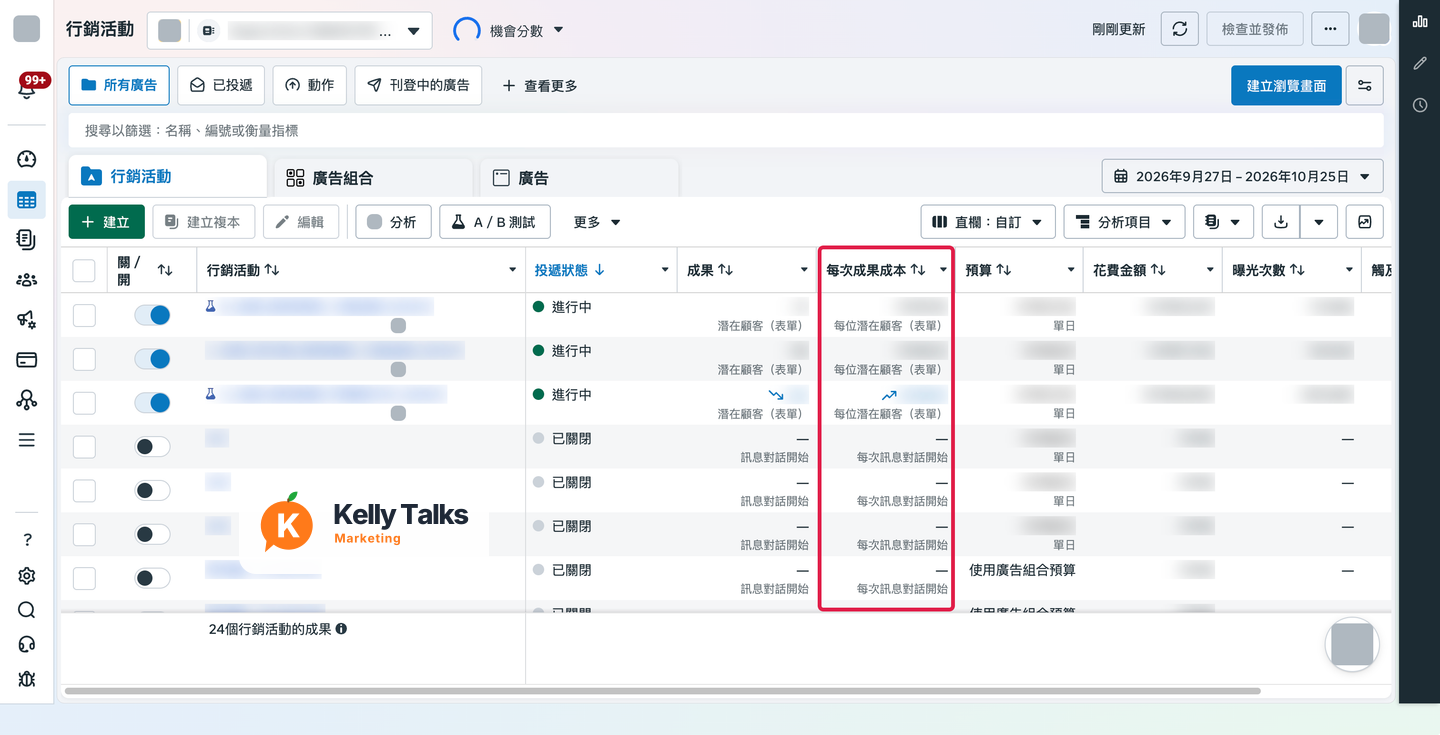
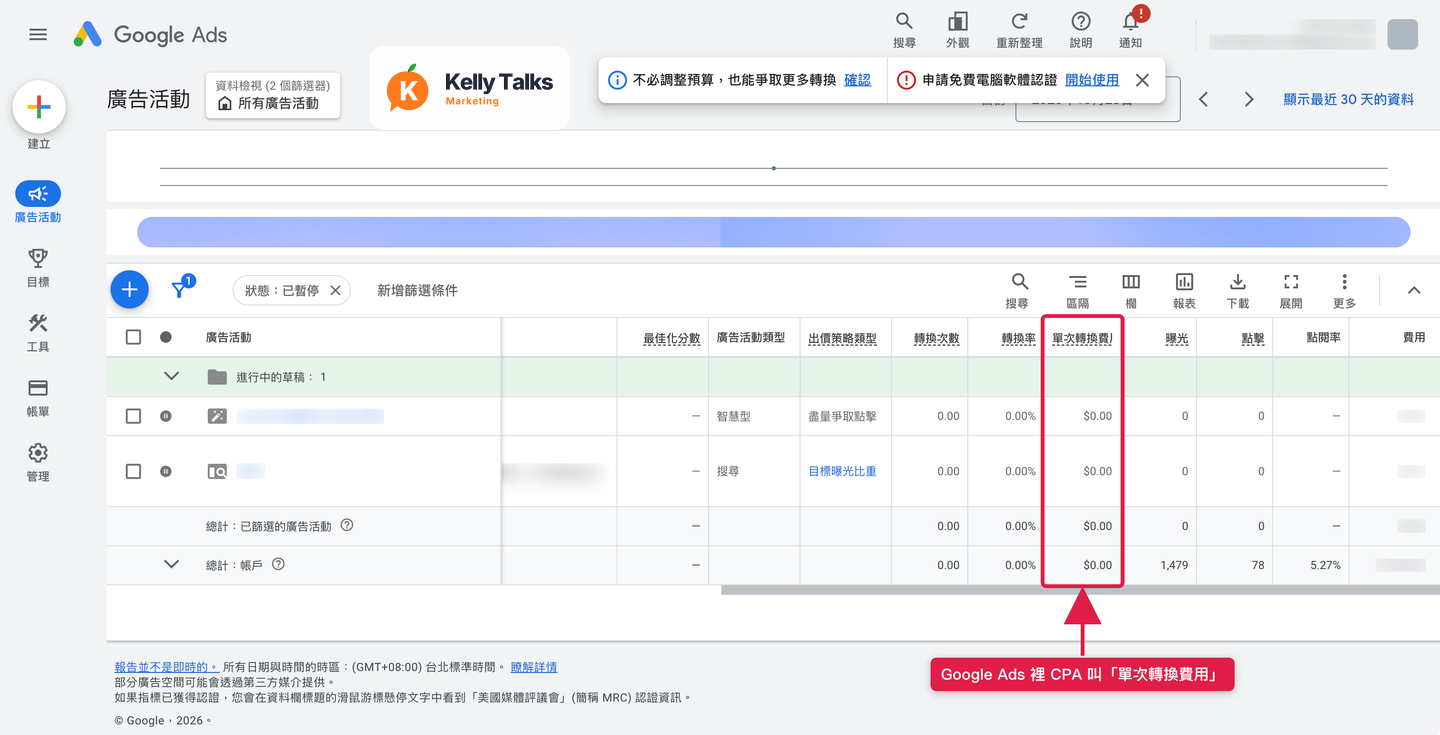
Google Ads 裡看「單次轉換費用」;Meta 裡常看到「每次成果成本」。但 Meta 的成果也可能是連結點擊,不能看到這一欄就當成成交成本。看數字前,先看旁邊到底寫了什麼成果。
圖 1|CPA 公式示意:15,000 元 ÷ 50 筆訂單=300 元。Meta「每次成果成本」須先確認成果類型,不能把每種成果都當成交。 圖 2|Meta「每次成果成本」欄。先確認 這份報表的成果是名單、購買或其他事件,再解讀 成本。 圖 3|Google Ads「單次轉換費用」欄。比較不同 平台前,還要對齊 轉換 定義、歸因期間,並避免重複計算 同一筆成交。 CPA 多少才合理?先算這筆生意留得下多少錢 售價不能直接拿來當 CPA 上限 。一張訂單收了多少錢,扣掉商品、履約、金流、運費和預期退貨等變動成本,剩下的錢才有辦法付廣告費,還要留給固定開銷與你想保住的 利潤。
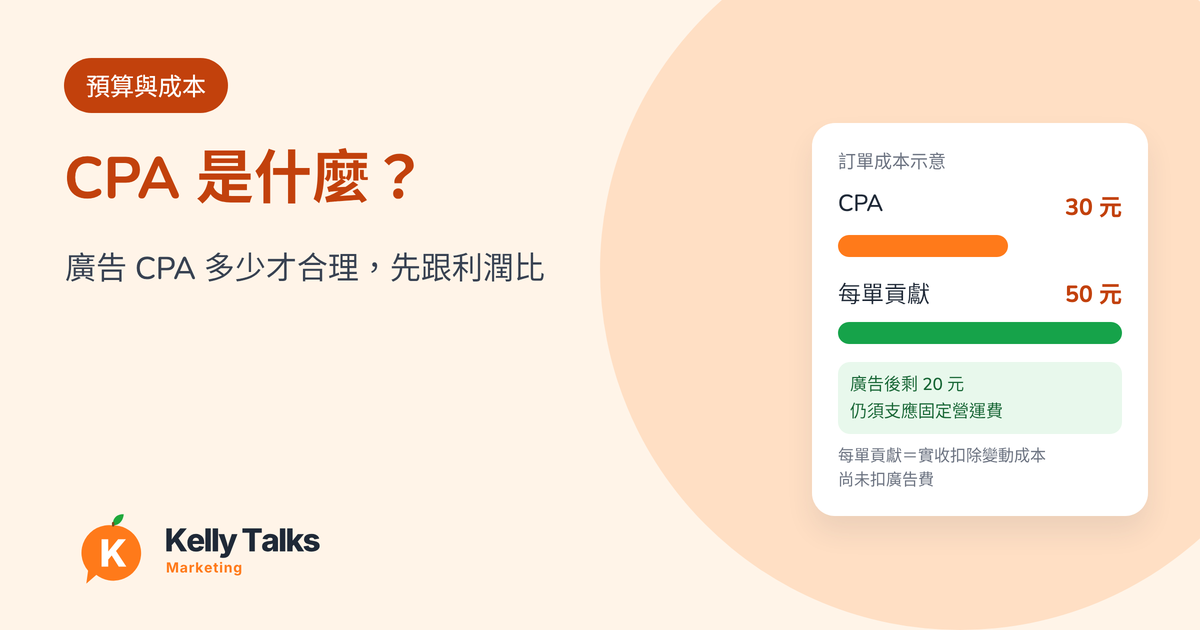
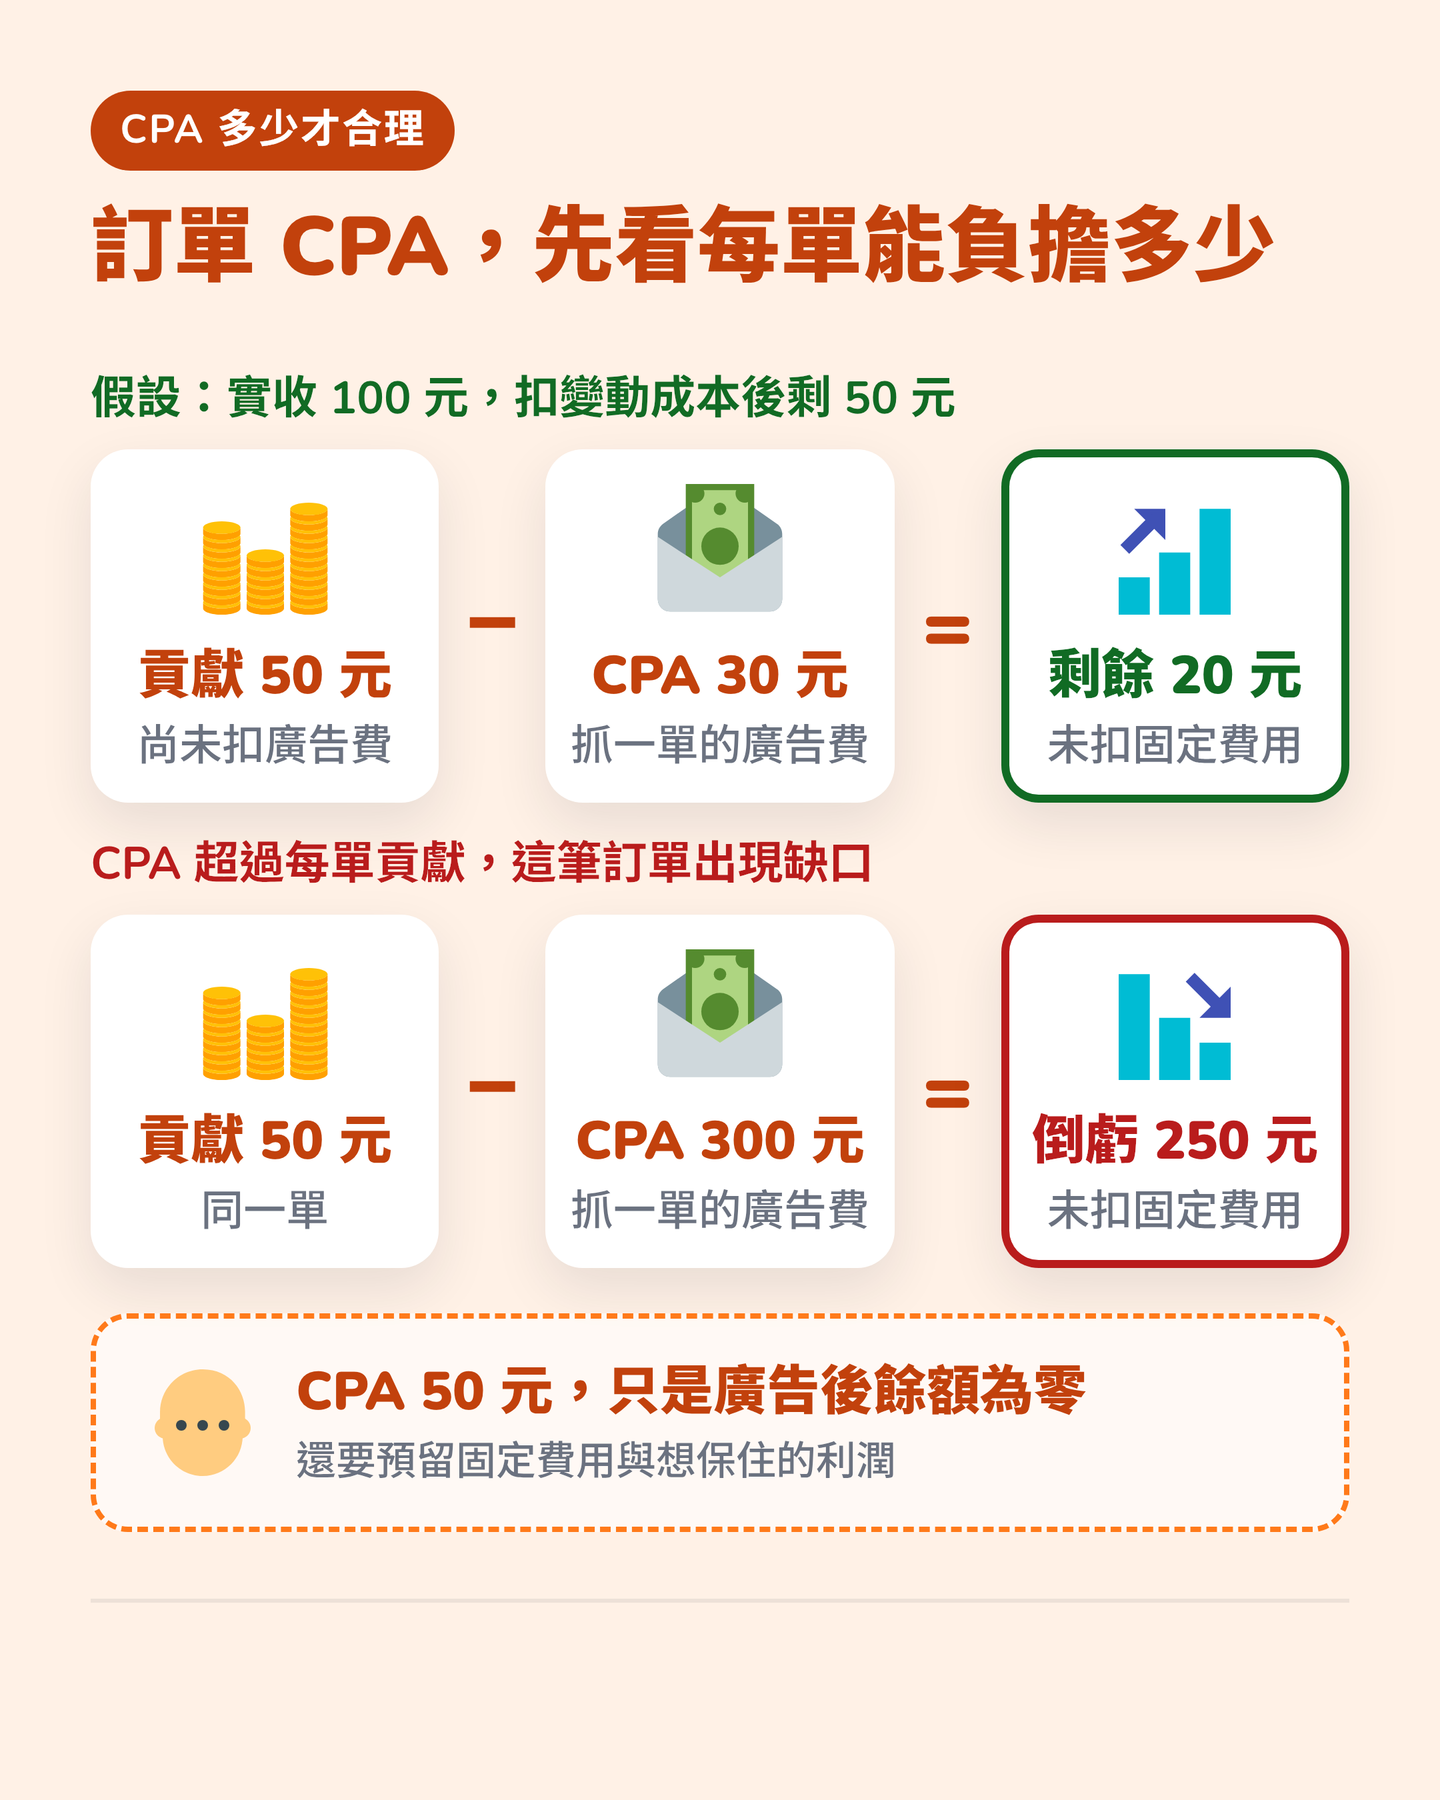
下面用小數字算一次:一個商品賣 100 元,扣完變動成本剩 50 元。花 30 元廣告帶來這張訂單,還剩 20 元支應固定開銷;花 300 元帶來同一張訂單,光這筆 就差了 250 元。後台都有一筆轉換,生意 卻差很多。
有回購的生意,可以把後續價值納入考量。但要拿真的回購紀錄來算,也要看公司等不等得起回收。還沒發生的回購,先別拿來替眼前過高的成本 找理由 。
圖 4|訂單算例:未扣廣告的 每單貢獻 50 元,CPA 30 元後剩 20 元,仍須支應固定營運費;CPA 300 元則差 250 元。這不是名單 CPA 的比較方法。 做名單型廣告,還要多算一步。假設每張成交訂單最多能負擔 2,000 元廣告費,同一批名單最後有 10% 會成交,那每筆名單大約只能負擔 200 元。名單 CPA 300 元看起來便宜,換算成每筆成交卻是 3,000 元,已經超過你原本的 打算。
沒有歷史數據時,第一筆預算是在 買答案 新品、新客群還沒跑過,很難在開跑前就說 CPA 一定會是多少。可以留測試費, 但別把整個月都丟 進去,再等月底問有沒有學到東西。
開跑前就跟投手講好:這次要知道什麼、最多花多少、什麼結果會繼續 。假設要測另一個服務區域,至少要能分開看到那裡的詢問與成交;全部混在原活動裡,最後只看到平均 CPA 變了,很難判斷這個區域值不值得做。
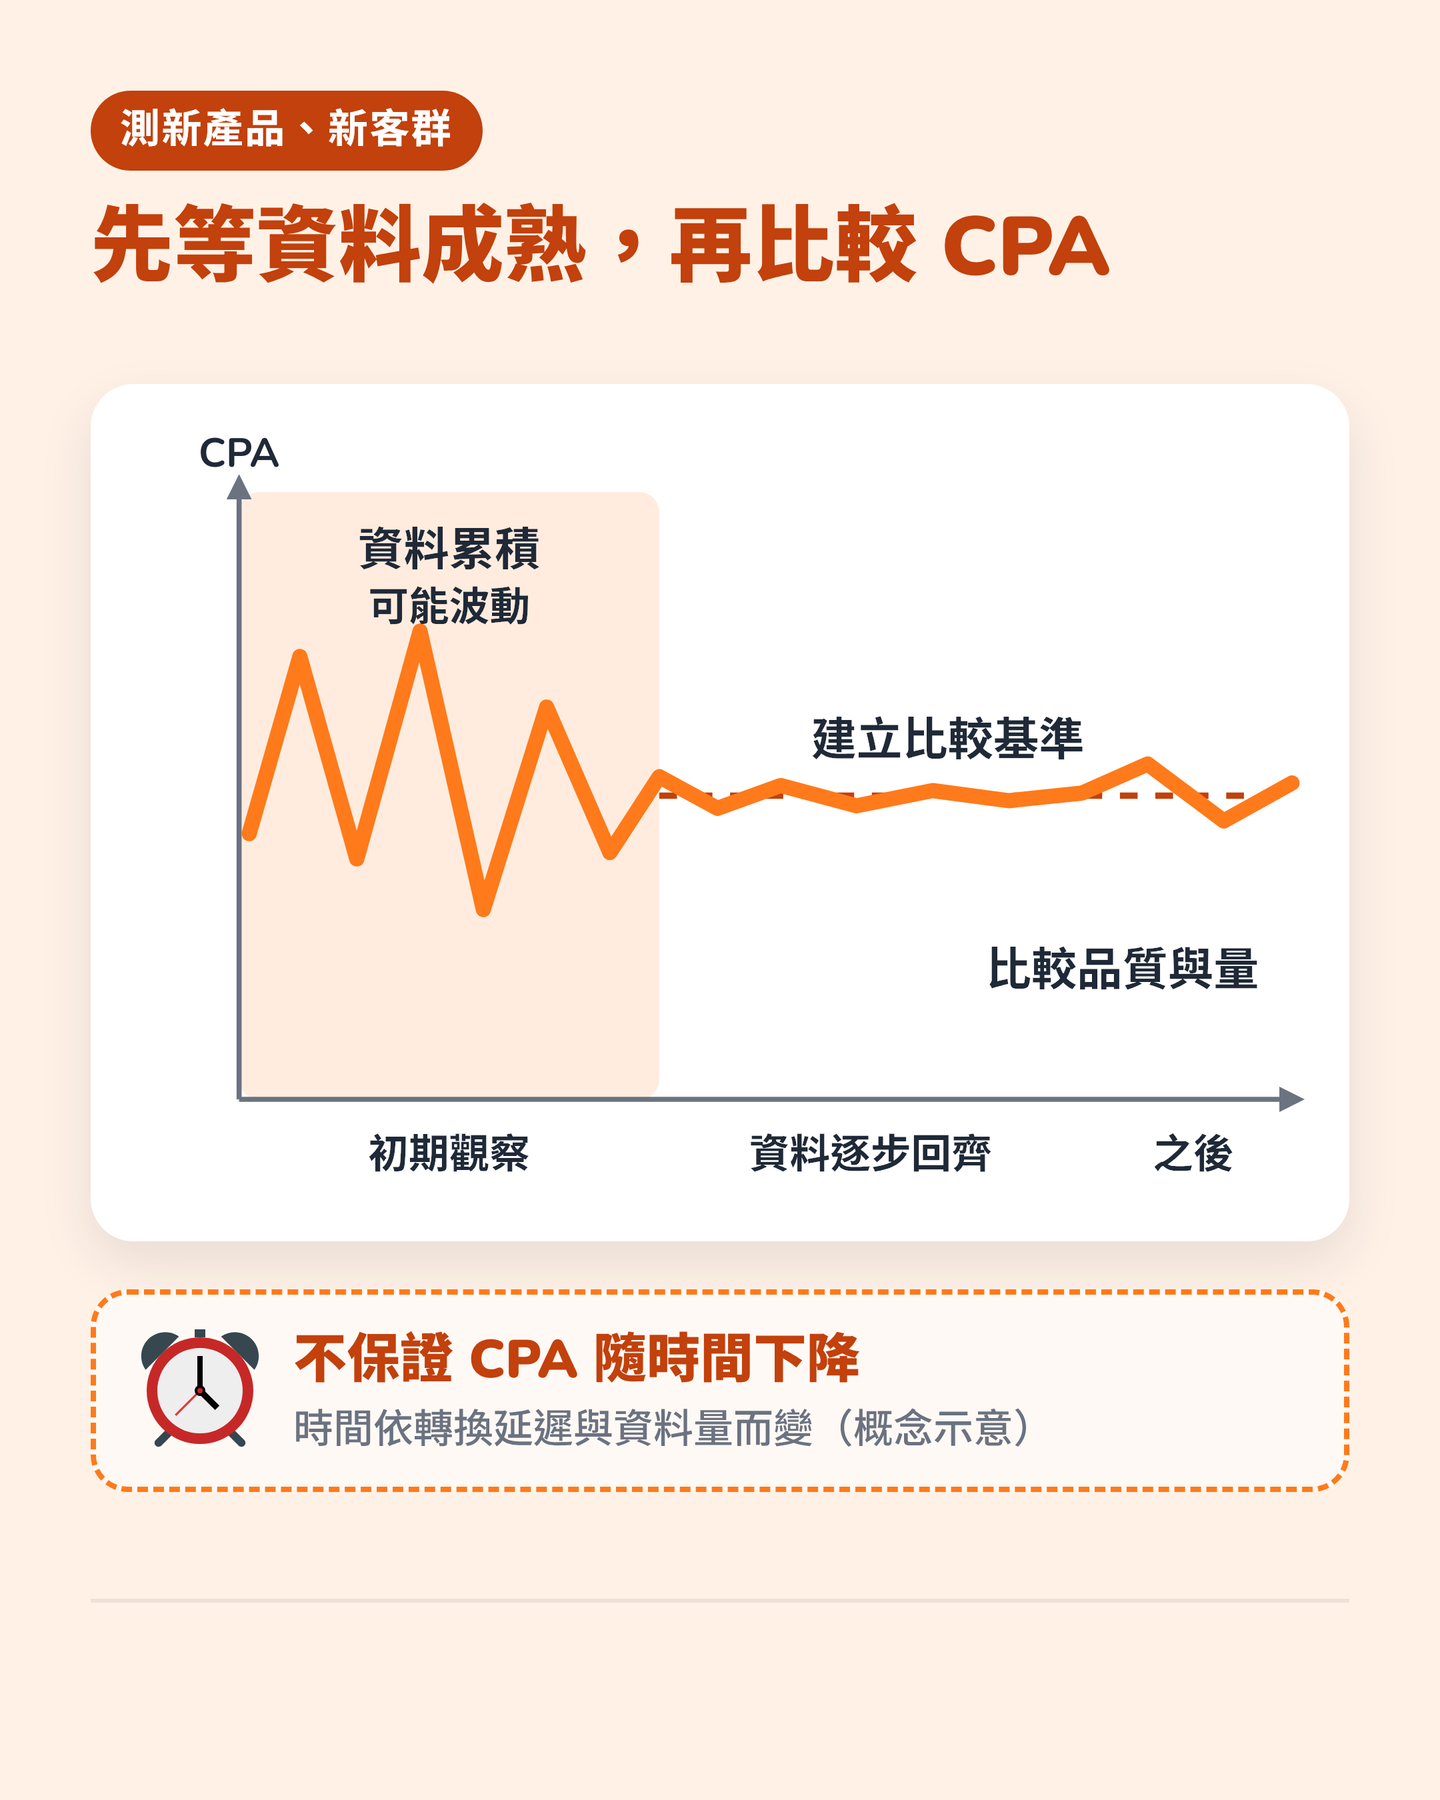
也別急著用第一天的數字決定成敗。客人從填表到成交要多久,資料就得留時間接回來。一筆名單便宜了,卻沒人接電話,不能算進步;成本高一點,帶來的客人有成交、留下的錢更多,反而可能值得留。
圖 5|建立基準的概念示意,並非客戶實測。波動幅度與所需時間依資料量和轉換延遲而變,CPA 也不保證隨時間 下降。 Google Ads 的目標 CPA,填低一點就會比較 便宜嗎? 不會。Google 對目標 CPA 的說明 寫得很清楚:它是系統盡量達成的平均成本目標,個別轉換可能高、也可能低,不是你填多少,Google 就用那個價格賣客人 給你 。
系統的建議值會參考過去 30 天的實際 CPA,並調整轉換延遲。它知道帳戶之前跑出了什麼成績,可是它沒有替你算公司的利潤。建議值能不能接受,還是得拿回前面那張生意帳看。
如果歷史上每筆成交花 500 元,你希望降到 200 元,直接把欄位填成 200,不會自動補上中間的差距,目標太低還可能讓流量與轉換減少。這時該和投手討論的是:哪些字帶來的成交太貴、頁面哪裡讓人離開、名單後面有沒有成交。也可能算完才發現,這個品項目前就不適合 再買更多流量。
加預算前,別只看整個月的平均 CPA 假設原本花 30 萬,得到 1,000 筆同類的有效轉換,CPA 是 300 元。預算加到 40 萬,拿到 1,200 筆,平均 CPA 約 333 元。你能接受的成本是 400 元,看起來 還過關。
但把多花的部分拆出來:多花 10 萬、多 200 筆,差額試算是每筆 500 元。這是兩期數字相減的比值,還不是實驗確認的新增 成交成本。原本那批較低的成本,把後面加碼的成本一起平均掉了 。只看 333 元,就容易以為還有很多空間 可以加。
Google Meridian 的方法文件 也把「過去整筆預算的平均回報」和「再加一點預算的回報」分開看。這個區分很實用,但上面的前後相減只能拿來找問題:檔期、競價、自然需求也可能同時變了,不能直接說那 200 筆全是加碼造成的。更不能把 Meta 和 Google 各自認列的成交直接相加,當成兩批不同的 客人。
想再加預算,可以找原本沒碰到的搜尋需求 我有個做汽車鍍膜的客戶,原本主要投改色膜、犀牛皮、汽車鍍膜這些品項字。後來把競品與地域相關的搜尋也納進來,範圍涵蓋大台北通勤區域,包括雙北一些知名連鎖店家,讓正在搜尋那些店家的人,也有機會看到他的廣告。
這樣做之後,確實消化了額外預算,也從競品相關的搜尋帶來客人。所以拿到更多預算時,可以問的問題還有:「除了現在這些字,還有哪些正在找這項服務的人,我們沒有碰到?」
這個案例不代表競品字一定比較便宜。還是要分開看搜尋字詞、詢問品質和最後成交。文案也要清楚表明自己的品牌;Google 的商標政策 對「拿 商標當 關鍵字」和「在廣告文案中使用 商標」有不同規定,別把兩件事混 在一起。
預算還有空間時,可以把去識別化的品項、利潤、成交率、服務區域與搜尋字詞交給 AI,討論還有哪些需求值得測。請它提出方向和理由,再回到關鍵字工具、搜尋字詞與成交資料查證。AI 說「這個字值得做」,不等於那裡真的有足夠的 搜尋量。
AI Max、PMax 差在哪、開了錢會往哪裡走,我另外寫在 AI Max 是什麼?。
預算甜蜜點,要一輪一輪 測出來 我說的甜蜜點,是 CPA 你能接受,帶回來的轉換量也滿意,公司接得住這些生意。它沒有統一金額,今年測到的結果,明年也未必 一樣。
有代理商,就請代理商提一輪 加碼測試;自己有投手,就一起排。提案至少要講 得出:這輪加多少錢、 要看哪些成交、最多能承受多少損失,以及什麼時候決定保留或退回。成交還沒回齊,就不要急著定案 ;追蹤壞了、名單明顯不對,或花到約定上限,也不用為了跑滿天數硬撐。
這輪如果要知道「原本的活動多加預算還划不划算」,就盡量維持出價目標、素材和頁面。競品字、地域或 AI 功能可以接著測,別一次全換,回頭卻沒人說得清是哪一件事 起了作用 。Google 的自動出價測試指南 同樣要求減少同時變動的因素,並留意調整期與轉換延遲;實際要等多久,得看你的成交速度和資料量。
如果預算規模夠、測試條件也允許,可以和投手進一步規劃對照,看看有廣告與沒有廣告時,生意究竟差多少。Blake、Nosko 與 Tadelis 在 eBay 做的大型實地實驗 就發現,平台歸給廣告的成交,和廣告真正 額外 帶來的成交可能有很大差距,效果也因客群而異。這不能直接當作你品牌的答案,但很適合提醒我們:報表說有功勞,還得再問這筆生意原本 會不會發生。
還有幾個容易看錯的 地方 同行的 CPA 比我低,代表他投得比較好嗎? 要先看他拿什麼算轉換。你算付款,他算填表,就沒有直接比較的意義。即使都算付款,品項利潤、新舊客與品牌字占比也可能差很多。可以拿同行的數字來問問題,但別只憑它決定換 投手。
CPA、CPL 和 CAC 差在哪? CPL 是每筆名單成本,可視為把「取得名單」當目標的 CPA。本文的 CPA 只算廣告費;CAC 則以新客為分母,還要納入定義 範圍內的行銷與銷售成本。平台一筆轉換可能來自舊客,別直接拿它當成完整獲客 成本。
一定要等兩週,才知道加預算有沒有 用嗎? 沒有通用天數。每天有很多訂單,和一個月才成交幾件高單價服務,能下判斷的速度差很多。請投手依轉換量、成交延遲和測試方法訂觀察期;到期還看不清,就承認證據不足,不必硬交一個成功的 答案。
下一次跟投手開會,把「這個月 CPA 多少」多問一句:「如果再加 5 萬,多出來的生意值得這 5 萬嗎?」
這篇最值得記住的是:CPA 合不合理,要看它買到的成交能留下多少錢 。先確認分母算的是訂單還是名單,再用利潤與名單成交率算可負擔的成本;準備加碼時,另外看新增預算換回的生意。平均 CPA 還在目標內,只能當討論的起點,還不足以決定加預算。如果這筆生意帳還沒算清楚,就先算 完再投。